10月美国零售总支出经季节调整后为5617亿美元,环比增长0.2%,比一年前高出3.6%;剔除餐饮消费的核心支出为4542亿美元,环比增长0.3%,同比增长3.4%。0.2%的月度增速是2025年11月以来的最低水平,10月零售销售的整体增速也由此降至近一年来最慢。支出仍在扩张,但边际动能在减弱,这被视为物价上涨挤压家庭预算的直接反映。
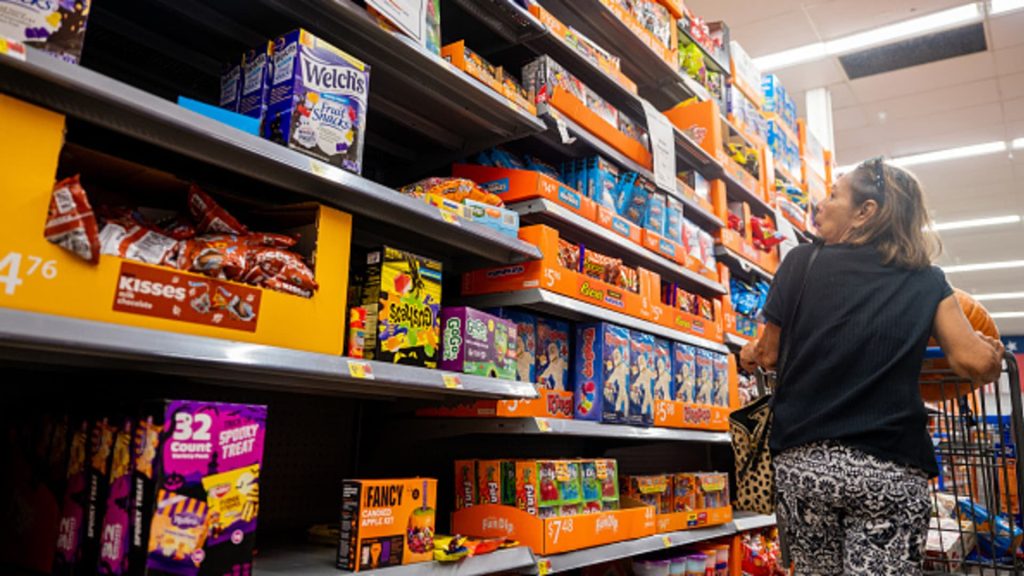
增速放缓发生在假日购物季刚刚开启的时点。美国零售联合会(NRF)表示,万圣节的强劲消费表现,加上零售商提前启动的假日促销,使10月的数字没有变得更低。对依靠年末旺季提升销售额的零售商来说,这两项因素提供了缓冲,也意味着促销节奏正在承担更多的销售压力。
NRF总裁兼首席执行官马修·谢伊表示,家庭正在仔细管理预算,围绕特价商品和促销活动安排购买时机,力求让每一美元都更经花;零售商则持续提供促销与价值定价,把日常用品和节日礼物维持在可负担的水平。这一表述指向同一件事:消费者并未停止花钱,但对价格的敏感度明显上升。
11个大类中9个同比增长,电子领涨
监测覆盖11个大类,其中9个在过去12个月实现同比增长,涨幅居首的是电子产品与家电,达到9.3%。人工智能热潮推高了存储芯片成本,科技公司已上调从MacBook到Xbox等多款产品的售价。
家具和家居用品10月销售额环比下降0.2%,过去12个月同比下降2.6%。这一表现可能与房贷利率上升、住房市场停滞有关。
包含体育用品、音乐制品和书店等在内的休闲类商品组合,9月至10月环比小幅回升,但同比仍下降0.4%。从年度维度看,家具和休闲是监测中未能实现增长的大类,其余9个品类均保持同比扩张,放缓更多体现在增速而非全面收缩。
通胀与企业提价意愿同步走高
这组零售数据是观察高于常态的通胀如何影响美国消费者的最新窗口。消费支出占美国经济产出的主要部分,其走势对判断整体经济动能具有关键意义。
美国劳工统计局周二公布,10月消费者价格指数(CPI)环比上涨0.4%,略高于经济学家的预期。全美独立企业联盟(NFIB)同日发布的调查显示,净37%的受访企业计划在未来三个月内提价,为2022年7月以来最高;当时美国经济正承受俄罗斯对乌克兰军事行动引发的能源价格冲击。
通胀与生活成本同样是上周中期选举中选民最关心的议题之一,选举结果带来了美国政治权力近几十年来最大幅度的变动之一。
数据口径上,该监测近期完成扩容,纳入约1.2亿张借记卡和信用卡,成为全美规模最大的银行卡支出数据来源之一,底层数据由Affinity Solutions提供。总支出指标经季节调整,核心指标剔除餐饮消费;监测同时按11个大类拆分同比表现,用于观察不同品类的冷热分化。